
The topics will be:
Basic principles of the market
Timeframe control
Identifying value for S/R
Using the developing day type structure
Market profile openings
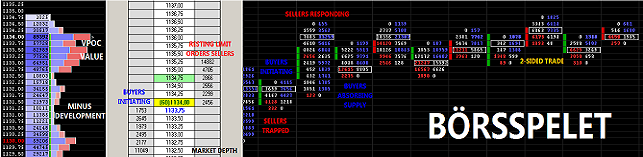

Marknadens ändamål är att tillgodose köparna och säljarna med ett förhandlingsforum. Medelst en dual auktion förhandlar köparna och säljarna för att fastställa det rätta priset inom ett intervall som spänner mellan excess unfair high och excess unfair low. Skälet till benämningen dual (2-vägs) auktion är att priset auktioneras i en riktning tills en respons framkallar rörelse i motsatt riktning. Priset roterar således konstant från high-till-low och från low-till-high.
Marknaden betjänar vidare flera syften och tidshorisonter och är endast en mekanism för att hitta det pris som tillgodoser flest aktörer i nuet (fair pris). Köparna och säljarna kan handla utifrån rent spekulativa syften, men handeln kan även vara näringsbetingad, utdelningsbaserad, föranledd av kalender spreadar, arbitrage handel, hedging, åtagande att tillgodose likviditet, syfte om valutaexponering mm. Deltagarna i förhandlingsprocessen utgår dessutom ifrån skilda timeframes. En daytraders och en longer timeframe investors uppfattning om värdet differentierar följaktligen. Alla måste dock verkställa sina orders i day timeframe perspektivet.
I en balanserad och effektiv marknad har equilibrium uppnåtts och fair pris hittats. Inom detta intervall sker därefter distributionen. När aktörerna med längre timeframe ändrar uppfattning om värdet inleds dock sökandet efter ett nytt pris för distributionen och marknaden övergår i en obalanserad ineffektiv fas.
Den metod som bäst visar distributionerna är Market Profile. Market Profile är inte ett handelssystem utan enbart en metod för att grafiskt organisera marknadens egengenererade data.
Sedan Market Profile introducerades har marknaden förändrats. Med 24 h handel finns inte längre en given öppning. Vidare så åskådliggörs inte heller distributionen (strukturen) lika tydligt som förr varför värde är svårare att identifiera.
En effektiv metod för att finna värde, och följaktligen stöd och motståndsområden, är att dela profilerna i normala distributioner. På så vis kan auktionen följas i marknadens timeframe.


“For their efficient market theory to be correct, the current market price has to have accurately discounted all the concerns and needs of the marketplace in every possible timeframe. That just doesn’t occur. If it did, the market would just move sideways.”- J. Peter Steidlmayer, Intermarket Interview
Enligt Steidlmayers Market Profile är inte pris och värde detsamma. Marknadens syfte är att distribuera en produkt så effektivt som möjligt (SAOB: nat-ekon. om den art av ekonomisk verksamhet som har till uppgift att fördela de ekonomiska nyttigheterna bland konsumenterna.). Priset syftar till att attrahera aktörernas intresse och har således enbart en marknadsförande funktion i distributionen. Måttet på hur effektiv distributionen är, dvs. värdet, utgörs av volymen (pris + tid).

Market Profile skiljer på två typer av distribution: normal priskontrollerad distribution, grafiskt utformad som en klockkurva, samt Steidlmayer distributionen där den första standardavvikelsen sker vid en av de prisextremer som följer en rörelse.
I en Steidlmayer distribution representeras första steget av en icke-priskontrollerad vertikal rörelse som syftar till att korrigera en obalans mellan utbud och efterfrågan orsakad av förändrade marknadsförhållanden. Katalysatorn för den icke priskontrollerade rörelsen är kapitalflödet. Så snart det nya effektiva priset upptäcks och kapitalflödet avtar övergår marknaden till ett horisontellt priskontrollerat tillstånd där distributionen utvecklas mot en normala distribution (jmf. point-of-control, POC).

Avvikelse från normen, dvs. en proportionell klockkurva, orsakas av minus development som utgör effektivitetens motsats. Minus development representerar vad som inte har hänt i marknaden. Ett sådant exempelvis är när att ett av distributionens steg uteblivit på grund av ett gap i priset. För tradern utgör minus development optimala affärsförhållanden.
”Imagine a low-volume area as a balloon. The surface of the balloon offers resistance to the probing of the tip of a pencil. Once the pencil pierces the balloon, however, there is noting to stop its motion in the direction of the initial probe”
James F. Dalton, Mind over Markets
I den dagliga handeln framträder normalt minus development som områden med låg eller ingen volym. I motsats till områden med hög volym (high volume node, HVN) erbjuder den låga volymen ingen rörelse dämpande effekt. I samband med att dessa områden besöks kan hastiga rörelser förväntas efter att prisnivån antingen stängt av den initierande aktiviteten och samtidigt attrahera kraftig responsivt handlande från motparten, eller attraherat ytterligare initierande aktivitet i riktning med pristestet.
Med initierande aktivitet avses aktiv försäljning under ett tidigare upplevt rättvist pris, medan responsivt handlande avser när köparna reagerar på det låga priset. Ett omvänt resonemang gäller vid priser över tidigare rättvist pris.
”Instead of competitively searching for beginnings, the trader should be looking for endings. If everyone is trying to enter the market, then you’re going to have a staggered entry system, witnessed by the Steidlmayer distribution. the bulk of traders will ender over the broader range rather than a point, due to ability and time frame considerations. So instead of competing with all the entry people – you’re all alone on the exiting side – even a mediocre job in this area puts you ahead of the best entry persons.”
- J. Peter Steidlmayer, Profile of Chaos
Av distributionsprocessen följer att marknaden regleras av en egen timeframe där slutet av en rörelse alltid är en början på nästa. Genom att försöka förstå marknaden och aktivt söka slutet på en rörelse kan förhoppningsvis spekulanten vinna en fördel mot övriga marknadsaktörer och därmed utveckla sin edge.
Metoden introducerades officiellt av J. Peter Steidlmayer 1984 som ett grafiskt alternativ till att statistiskt organisera marknadsgenererad data. Med metoden följde ett antal hypoteser om marknaden varav den viktigaste är auktionsteorins betydelse för börsen.

Ur Markets in Profile om auktionsmekanismen.
Steidlmayer framförde att en auktion består av tre fundamentala element – tid, pris och volym. Medan tiden anses reglera tillfällen att göra affär och priset ett medel för att annonsera dessa tillfällen så anses volymen visa hur framgångsrik auktionen är. Eftersom inte volymdata fanns att tillgå i realtid vid introduktionen användes tiden även för att validera priset genom formeln: Pris x Tid = Volym.
Marknaden har utvecklats och förändras sedan Steidlmayers introduktion. Globaliseringen, den tekniska utvecklingen samt nya komplicerade värdepapper öppna för handel i princip dygnet runt har medfört att flera av de ursprungliga teorierna inte längre äger giltighet. Med förändringen har dock nya hypoteser antagits.
Tillgången av uppgifter om volym i realtid ger tillsammans Market Profile metoden den lilla spekulanten ett verklig edge mot marknadens giganter. Oavsett om fundamentala eller tekniska data driver marknaden så kan inga aktörer agera utan att volymen avslöjar deras åsikt om marknadens rättvisa pris.
En av de bättre böckerna om Market Profil är klassikern Mind Over Markets av James Dalton, Robert Dalton, and Eric Jones som på ett enkelt sätt introducerar de grundläggande principerna och teorierna bakom metoden. Under 2007 publicerade författarna en uppföljare kallad Markets in Profile i vilken auktionsteorin redogjordes för i ljuset av de olika aktörernas placerings tidsperspektiv(timeframes).
Auktionsteorin och den logik som följer teorin gäller för samtliga marknader. Varje marknad har dock sin karaktär som måste beaktas när metoden tillämpas.
Overnight, dvs före NYSE:s öppning, är E-mini terminen extremt illikvid och följaktligen fallen till hastiga och volatila rörelser pådrivna av manipulatörer och det allt starkare flockbeteendet bland marknadens aktörer manifesterat i eufori och panik. En nivå med hög volym densitet erbjuder inte samma rörelse dämpande effekt som när cash marknaden är öppen. En övertygelse om priset som overnight genererar 10.000 kontrakt kan driva kursen ett antal punkter medan samma övertygelse under reguljära öppettider även måste generera tillräckligt med sentiment för påkalla en rörelse i de 500 företag som indexet består av.
Även alternativa marknader som OMX har särskiljande karaktäristika. Sverige är ett mindre exportland och har således en större fallenhet än SP500 att påverkas av global ekonomisk data. En ytterligare aspekt är att OMX normalt följer den amerikanska börsens rörelser varför Stockholms öppning ofta är en reflektion av USA:s slutkurs och Stockholms sluthandel en gissnings lek om hur USA kommer att stänga. Detta förhållande medför att handelssessionen bör anses indelad i två tidsenheter.
Nedan följer en sammanställning av de inlägg som avsett behandla Market Profile.


