
KLOCKAN
måndag 4 oktober 2010
Holding Offer

lördag 2 oktober 2010
Holding Bid/Offer
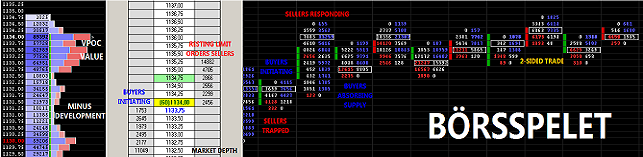
"Vad menas egentligen med responsive buying/selling? Är det att säljarna/köparna har en fast nivå de vill köpa/sälja på och avviker inte från denna?
När man pratar om "aggressiva köpare", hur ser man att de är "aggressiva"?"
Termen ”responsiva köpare” finns beskrivet i tidigare inlägg om orderflödet. Nedan följer dock en lite redogörelse för begreppen.
Ofta talas om orderflow och tapereading. Generellt kan sägas att orderflow urspungligen avsåg flödet av externa orders till handelsgolvet, dvs. institutionella köp och försäljningar (”paper”). Genom att iaktta de institutionella representanternas handgester, storleken på deras orders samt huruvida dessa orders är hänförliga till kommersiella kunder eller kunder inom detaljhandeln bedömer de lokala handlarna (”the locas”) huruvida de ska handla med eller mot flödet. I elektronisk handel ser vi orderflödet i orderboken och Level 2 data. Således avses förmågan att tolka köp eller säljavsikten utifrån budgivningen.
Med tapereading avses istället att tolka de faktiska avsluten, vanligtvis utifrån avslutslistan (times& sales). Jag låter ett citat av Humphrey B Neils bok från 1931 ”Tape Reading and Market Tactics” förklara begreppet.
"Market action – the buying and selling of stocks – is recorded on the tape. To the uninitiated eye and brain the tape means little – it is simply a confusion of hieroglyphics and figures. To the student however it offers opportunities commensurate with the skill, judgment, study and self-master employed.Numera avses normalt även begreppet tapereading omfattas av uttrycket orderflow, då budgivningen inte ger någon meningsfull information utan att själva avsluten följs.
The ticker tape is simply a record of human nature passing in review. It is a record giving us the opinions and hopes of thousands of people. We must dismiss from our minds all other facts. Precious few know, or can hope to know, who is buying or selling. We hear that So-and-So is buying; he may also be selling, through another broker. If he wants us to know that he is buying, we should be chary. So, let us disregard hunches and wild conjectures. If he buys and sells, the record of his transactions will be on the tape. We must make our interpretation from the record. So long as we continue to guess who is doing the buying and selling, we shall remain in a sea of confusion.
Tape interpretation depends upon a consideration of the action of the volume. It is not price action, but volume – the amount of money, the supply and the demand – which best tells the story…"
Vad söker vi då i orderflödet? I princip finns fyra mönster: responsiva säljare, responsiva köpare, initierande säljare och initierande köpare. Den data som vi har att analysera är storlekens avslut, om avslutet gjordes på bid (sälj) eller offer (köp), klockslaget för avslutet (tempot) och hur många budgivare som ligger i boken.
Ett responsivt mönster betyder att en part passivt reagerar på ett visst pris genom att lägga en limit. Om du exempelvis tycker att en aktie som handlas på 120 kr är köpvärd vid 110 kr kan du lägga en limit på ditt pris. Du är då en responsiv köpare. Om du är övertygad om att aktien är värd 130 kr kanske du accepterar köparnas erbjudande (offer) och trycker på köp knappen. Du är då en initierande köpare.
När priset börjar falla så kan antingen köparna fylla på i orderboken under best bid och försöka matcha säljarna som initierar. Hög volym i en trendrörelse ner visar således inte enbart många säljare utan även lika många köpare. Normal är dock en krasch lätt på volym. Köparna lyfte ut sina bud och vill inte köpa. Någonstans på vägen ner tippar dock balansen.
Om det normalt ligger 500 bud per nivå i orderboken och det vid varje prisnivå genomförst 500-1000 transaktioner, vad innebär det då när priset plötsligt stannar upp och det istället genomförs 5000 transaktioner vid det givna priset? Det visar att efterfrågan börjar matcha utbudet. Om de flesta avsluten fortfarande sker på bid men orderboken håller runt 500 bud på det givna priset så visar det att köparna kanske inte är lyfter säljarnas offer men det fyller på sina limits. Priset kan fortfarande bryta igenom detta stöd men oddsen för en reversal ökar.
”A held bid is when a buyer buys 5–10 times more shares than we had expected on the bid. For example, if a stock creates a pattern where it does 5k shares on the bid before dropping and then 50k shares print at the same price on the bid and the bid does not drop, then this is a held bid. This is information that a huge order may be present. Why is this guy buying so much at the same price on the bid? Probably because he has a lot to buy. It is not 100 percent determinative that he has a huge order, but it is important information that he probably does. And if we spot a held bid often, we get long.”
OFA utgår istället ifrån average depth of market (AMD). AMD är det kumulativa orderdjupet delat med antalet nivårer. En utmärkande volymansamling definierar OFA som 5-10 x AMD.
För att se läsa datan kan en prisstega användas eller helt enkelt avslutslistan i kombination med orderboken. Olika instrument är dessutom olika svåra att tolka. SP500 är väldigt svår. Enbart titta på avslutslistan ger inte mycket meningsfull information. Terminen och i synnerhet de underliggande aktierna är nerlusade med datoriserade algon. Terminen anänds dessutom i stor utsträckning i arbitragehandel och som hedge. Att någon säljer 1000 post at-the-market behöver således inte betyda övertygelse om rörelse ner.
Så svaret på din första fråga är: Ja, säljarna/köparna har en fast nivå de vill köpa/sälja på och avviker inte från denna.
Svaret på andra frågan är mer komplicerad. Aggressiviteten ser vi vanligtvis i tempot. Vi ser många och stora transaktioner vid köp (offer). Priset rör sig upp och trots att säljarna försöker initiera så håller bid vid varje prisnivå. Noramlt ser vi överhuvudtaget inga eller få prints på bid. Köparna sväljer helt enkelt hela utbudet i orderboken.
torsdag 11 mars 2010
DOM Flash Exempel
onsdag 10 mars 2010
Orderdjupet
I Texas Hold'em tilldelas spelaren två kort som bara är synliga för spelaren själv. Beroende på spelarens position vid pokerbordet och hans kort beslutar han om att call, check, raise eller fold. Under de fyra bettingrundor som följer den första given läggs sammanlagt fem kort ut på bordet. Dessa fem kort får nyttjas av alla spelare och kallas på engelska för community cards. Efter den fjärde, och sista, bettingrundan visar de spelare som inte lagt sig sina kort, varefter den starkaste hand som kan skapas av fem kort vinner potten.
Den strategiska och taktiska pokerspelaren beräknar löpande sina odds för att vid en showdown besitta den starkaste handen. Anses inte de två tilldelade korten kunna leda till en framgångsrik hand lägger spelaren istället sina kort. På detta sätt lägger sig en framgångsrik pokerspelare nästan 90 % av alla tillfällen.
Spelarna iakttar dessutom noggrant varandra vid pokerbordet i syfte att bedöma huruvida motspelarna icke verbalt kommunicerar starka eller svaga händer. De försöker även dölja de egna signalerna och till och med förmedla ett falskt kroppsspråk med avsikt att vilseleda motspelarna.
I den kortsiktiga handeln är orderboken vårt forum för att samspela med våra motståndare. Genom att iaktta orderboken eller DOM försöker vi bedöma styrkan/svagheten i marknaden. Orderboken är dock det verktyg som jag anser är minst tillförlitligt.
Det finns tre typer av limit-order spekulanter: värde motiverade spekulanter, pre-committed spekulanter och prismanipulatörer. En värde motiverad spekulant uttrycker sin bedömning om värdet genom sin limit order medan en pre-committed spekulant använder limit orders för att reducera sina transaktionskostnader. I det fall en pre-committed spekulant inte får en fill är denna redo att ta position genom en market order.
En obalans i orderboken orsakad av pre-committed spekulanter bidrar ofta till prisrörelse i samband med att deras aggressivitet ökar medan de försöker få sina orders filled framför konkurrenterna genom att omvandla limit orders till market orders. Om obalansen orsakats av värde motiverade spekulanter visar istället obalansen spekulanternas bedömning av fair value.
Det kan vara svårt att avgöra vilken spekulant som ligger bakom buden i boken. Förekomsten av falska poster i syfte att manipulera priset försvårar vidare avsevärt denna bedömning. Som huvudregel opererar pre-committed spekulanterna i best bid/ask spreaden, dvs. den budgivning som sker närmast det senaste betalda priset. Exempelvis kan i samband med att ett stöd testas bid sidan öka markant i förhållande till ask sidan. I takt med att pre-committed spekulanterna accepterar säljarnas pris bör bid sidan lättas utan transaktioner till bid priset.
Stöd- och motståndsnivåer sammanfaller vidare normalt med peakar i order djupet medan volatiliteten vanligtvis ökar när djupet minskar. Ett tunt orderdjup utgör således en större risk för en position varför försiktighet bör iakttas vid tillfällen med låg likviditet, ex. overnight session.
"Those whose words are humble while they increase war preparations are going to advance. Those whose words are strong and who advance aggressively are going to retreat."-- Sun Tzu, Krigskonsten
Svårigheten är som omnämnt att bedöma om budet är verkligt eller falskt. Den tredje typen av orderboks operatör är prismanipulatören. Ofta framträder de i orderboken i syfte att ge sken av styrka eller svaghet och på så vis provocera till handling. Denna typ av poster läggs normalt på behörigt avstånd från det senaste priset (1-2 nivåer) och kan lätt förväxlas med en värde motiverad limit order. En stor post som plötsligt läggs in i boken indikerar ofta närvaron av en manipulatör. Hade aktören haft för avsikt att ta position hade aktören naturligtvis inte haft anledning att ”trissa” upp priset.

tisdag 23 februari 2010
måndag 22 februari 2010
lördag 13 februari 2010
Order Flow Trader
Genom att läsa order flödet försöker vi uppmärksamma skiften i balansen mellan köpare och säljare och i ett tidigt stadie positionera oss före de som endast följer priset samt diverse prisbaserade indikatorer, dvs. majoriteten. Order flow tradern försöker prognosera riktingen ett par sekunder fram i tiden varför metoden främst är av intresse för intradags spekulanter.
För andra daytraders än scalpers förutsätter en lyckad strategi dessutom en metod för att värdera det värdepapper som handlas. En sådan metod kan vara teknisk eller baserad på fundamenta Personligen förlitar jag mig till market profile när jag värderar ES. Genom att studera volym profilen i relation till tidigare profiler identifierar jag de nivåer där jag kan förvänta mig att säljarna eller köparna agerar.
För att förstå order flödet måste vi först förstå varför priset rör sig. Nedan följer en bild av DOM. I prisstegen framgår fördelningen av vilande limit orders mellan 5 nivåer indikativa köpare (höger) och 5 nivåer indikativa säljare (vänster). Den 6:e nivån anger det samlade värdet. Den prisnivå som är markrad med gult är det senaste betalda priset. Inom parentes anges antalet kontrakt som senast handlats.
Av bilden ser vi att det samlade antalet kontrakt till försäljning uppgår till 10 329 kontrakt medan köparna endast aviserar intresse att köpa 4 552 kontrakt. Eftersom order boken inte anger antalet köpare och säljare utan endast indikativa bud saknar denna information i sig värde. Av de 10 329 säljarna kan en stor del i realiteten önska köpa men aviserar sälj i ett försök att hålla ner kursen tills tillräckligt med kontrakt ackumulerats. En stor del av säljarna kan även dra sina bud innan de träffas om väl priset börjar röra sig uppåt.
När bilden togs bjöd 229 potentiella köpare 1075,75 medan 1 232 potentiella säljare inte ville sälja sina kontrakt under 1076. Denna information är av intresse. Frågor som bör ställas är "Hur reagerar säljarna när större poster accepterar deras erbjudande? Flyttar de sina bud högre eller tillkommer fler säljare?". Det motsatta gäller köparna.
Förutsatt att att inte säljarna flyttar sina bud eller fler säljare tillkommer krävs att köparna initierar 1232 köp för att priset ska stiga 1 tick. Skulle istället en större spelare sälja 1013 kontrakt at-the-market skulle priset hoppa ner till 1075,50/1075,25.
Den sida som initierar affären anses vara aggressorn och indikera sentimentet. En köpare som accepterar säljarnas erbjudande är således normalt övertyga om uppgång medan de säljare som vilar i order boken visserligen vill sälja men inte lika brådskande Detta gäller oavsett om det är en person eller ett algoritm som deltar i affären.
När vi läser order flödet är vi intresserade av flödet i order boken. Vi söker i princip fyra mönster. Baserat på ovan bild kan vi sluta oss till följande.
- Köparna kan initiera affär genom en market order
- Säljarna kan respondera genom att ansluta sig till de limit orders som vilar vid prisnivån
- Säljarna kan initiera affär genom en market order
- Köparna kan respondera genom att ansluta sig till de limit orders som vilar vid prisnivån.
En vertikal prisrörelse orsakas av att en sida, exempelvis köparna, initierar affär. Eftersom inte heller säljarna anser priset rätt responderar de inte varför volymen i rörelsen blir låg. Det tillkommer helt enkelt inte fler poster i order boken. Som riktmärke för relativt normal volym kan genomsnittet i orderboken användas. 10 329 kontrakt till försäljning / 5 nivåer ger ca. 2000 kontrakt per prisnivå.
Priset kommer fortsätta upp så länge köparna fortsätter initiera och säljarna avstår från att tillföra poster i order boken. Den vertikala prisrörelsen ersättas dock förr eller senare av ett horisontellt läge där säljarna börjar responera. Trots att orderboken visar 1 232 kontrakt till försäljning kan exempelvis 5 000 kontrakt omsättas 1076 utan att priset fortsätter upp. Detta fenomen kallas av retail för motstånd. På liknande vis kallas responsiva köpare för stöd.
För att priset ska vända ner förutsätts emellertid inte enbart att säljarna responderar utan även att de börjar initiera affär.
Volymansamlingen är av särskilt intresse för en order flow trader. Att 5 000 kontrakt omsatts innebär att 5 000 köpare initierat affär (köpt eller täckt shorts) men även att lika många säljare sålt. Vi kan förutsätta att en stor del av de som köpt och sålt är daytraders samt att en betydande del är retail vars ”normala” smärtgräns är en stopp limit om 1-2 p. Om priset rör sig bort från volymansamlingen kan således förväntas att stoppen kommer bidra till ytterligare rörelse.
För att kunna följa flödet kan med fördel en bid/ask prisstege användas. Denna typ av diagram populariserades av Market Delta men en liknande plugg-in finns för Ninja Trader. Varje box är en prisnivå. Antalet orders anges som ”bid x ask” , dvs. siffran till vänster visar att säljarna initierat affär genom att acceptera budet medan siffran till höger visar när köparna varit aggressorn och accepterat säljarens erbjudande. Normalt anses betecknas dock siffran till vänster som köp och till höger som sälj.
måndag 8 februari 2010
Range Charts & 5 Tick Reversal
En jämförelse av det senaste årets prisdata för ES organiserat i 5-minuters perioder visar att prisspannet mellan perioderna varierade mellan 0.25 -16.75 punkter. Eftersom periodens stäningskurs inte kan uppskattas kan inte heller risken för affären beräknas. Vidare så missas många gånger affärer som bygger på entry vid periodens close eftersom en stor del av rörelsen redan kan vara avklarad.

Volatilitets baserade diagram, Rangebar charts, erbjuder dock en lösning till denna problematik genom att varje prisstapel får samma höjd eftersom stapeln utgörs av ett förutbestämt antal ticks, dvs. minsta möjliga prisförändring. I en 10-tick Rangebar chart av ES utgörs följaktligen varje period av 2,5 p. Periodens close är alltid antingen periodens high eller low och open är alltid en tick över eller under föregående prisstapel. En stor del "brus" filtreras på så vis varför digrammen blir mer följsamma.
Ovan anförda gör det lätt att beräkna entry priset vid en setup samt bestämma en logisk stopp loss. Om jag exempelvis avser köpa en enkel setup mot en stöd nivå kan jag redan när nivån testas förutsäga high, low och close. För entry lägger jag följaktligen en stop buy order 1 tick över förväntad close, dvs där nästa period kommer att öppna om den aktuella perioden stänger upp. Min stop loss sätter jag efter entry 1-2 ticks under signal stapeln. Förfarandet leder till sk. instant gratification. Nästa period kommer antingen vara i linje med min trade eller på väg att stoppas ut.
Vilken inställning bör man då välja för sina Rangebars? The Institute of Auction Market Theory (IOAMT) har utvecklat en reversal chart, kallad 5-tick Reversal chart. I diagrammet avgränsas följaktligen staplarna av en 1.25p reversal från periodens swing high eller low.
Anledningen till att IOAMT valt 5 ticks är ett historiskt test de genomfört som visade att 5 ticks var den reversal som hade bästa odds (+50%) för en fortsättning i rikting med vändingen.
För att testa deras påstående gjorde jag själv ett baktest baserat på dels ett 5 tick, dels ett 6 tick Rangebar diagram. Förutsättningen var köp/sälj vid stängningen av första stapeln i motsatt riktning till de föregående (2-3 staplarna) med target en stapel (5/6 ticks) och stopp loss om 1 tick under/över reversal stapeln (6/7 ticks). Resultatet följer nedan.

Av ovan test framgår att oddsen för åtminstone en breakeven affär är relativt goda om affär görs i 2 delar med en 1:a target vid entry periodens close och därefter stopp loss flyttas till breakeven för affären. Testet visar vidare att oddsen för reversal är något högre när 6 tick används istället för 5. Min preferens är dock 5 tick som erbjuder bättre entry och lägre risk. Oddsen förbättrar jag genom en kombination med context (sammanhanget) och order flow.

tisdag 8 december 2009
Algoritmisk handel
“What I didn't realize as a new trader was how to think like a price maker, rather than a price taker. To succeed at short-term trading, you have to think like a market maker, not a retail customer buying bids and selling offers. That means understanding order flow, not just the movement of price on a chart. In recent times, that also means understanding how algorithmic programs can move markets up and down, without necessarily changing the underlying fundamentals of markets.”
- Brett Steenbarger, Traderfeed: Lessons for Developing Traders
I det kortaste tidsperspektivet påverkas marknadens riktning framförallt av likviditets leverantörerna och market makers. Steidlmayer distributionen är ett exempel på detta. Som kortsiktiga spelare är det således av avgörande vikt att förstå när och hur order- och kapitalflödet påverkar marknadens rörelser. Med hänsyn till den växande datoriserade handeln innebär detta att vi även måste förstå hur algoritmiska handelssystem opererar i marknaden.
Enligt en rapport publicerad sommaren 2009 av analysföretaget TABB Group är 73% av den amerikanska handeln algoritmisk. Någon officiell statistik för OMX finns inte att tillgå men Stockholm har sannolikt inte heller undgått detta globala fenomen.
Algoritmisk handel, även kallad algo, förväxlas ofta med begreppen elektronisk handel, programhandel samt automathandel. Medan elektronisk handel avser all datoriserad handel som sker utanför den fysiska marknaden, programhandel simultant köp eller försäljning av ett antal företag i sk. aktiekorgar samt automathandel enklare datorhandel baserad exempelvis enbart på prisdata, så avser algoritmisk handel programstyrd smart datorhandel.
Normalt instrueras datorn endast i ett första steg med en uppsättning förutbestämda regler, varefter datorn fortsättningsvis självständigt verkställer orders efter dess handelsalgoritm.
Med exekveringsalgoritm avses ett algoritm som används av placerare i syfte verkställa köp eller försäljning av en eller flera aktier. Normalt indelas exekveringsalgoritm i de tre strategierna kvantitativa strategier, taktiska strategier och Smart Order Routing. Kvantitativa strategier schemalägger orders över tid och följer olika benchmarks för att garantera ett fördelaktigt pris. Av de kvantitativa strategierna är VWAP den vanligast förekommande. Taktiska strategier är sådana modeller som inte tar hänsyn till tid, exempelvis strategier baserade på information ur orderboken, och genom Smart Order Routing sammanställs flera marknadsplatser i en syntetisk orderbok (konsolierad orderbok) i syfte att handla aktien på den marknadsplats som erbjuder bäst pris.
Exekveringsalgoritm används dessutom ofta i syfte att dölja och anonymisera mer omfattande handel. På grund av detta bör inte allt för långtgående slutsatser dras av stora poster i Times & Sales (listan över senaste avslut). En spelare som exempelvis köper 500 kontrakt lägger antagligen hela ordern i syfte att skapa ett artificiellt momentum upp. Genom att därefter verkställa försäljningen i poster om 25 undgår han uppmärksamhet från tapereaders som försöker följa hans spår i marknaden.
Investeringsalgoritm, även kallat High-Frequenzy-Traidning (HFT), avser datormodeller för självständig handel Exempel på investeringsalgoritm är arbitrage handel samt handel efter statistiska modeller och historiska sannolikheter (kvantitativ handel, jmf. även kvantfonder). Algoritmen används dessutom av market makers för att kvotera priserna i orderböckerna.
Introduktionen av algoritmisk handel har medfört reducerade orderdjup då mindre spelare sitter i boken. Den uppmärksamme tapereadern och Level2 spelaren kan dock lära sig identifiera och dra fördel av situationer när framförallt exekveringsalgoritm opererar i marknaden. Genom att via DOM (Depth of Market) iaktta sådana algoritm vid avgörande referensnivåer kan större spelares övertygelser om marknaden avslöjas. En hedgefond som exempelvis önskar sälja 20.000 kontrakt kommer inte lägga denna order som limit eller at-the-market och därmed riskera att den egna ordern medför ett sämre pris. Istället kommer fonden via ett handelsalgoritm sälja mindre poster löpande tills hela ordern verkställts. Detta framträder normalt i DOM som ett konstant flöde och en till synes oförändrad nivå, dvs. trots att exempelvis endast 100 kontrakt erbjuds till försäljning så ändras inte antalet nämnvärt i takt med att köpare accepterar offerten utan bud givarna synes momentant fylla på med ytterligare kontrakt.
Videoklippet ovan visar DOM till vänster och Times & Sales till höger. I samband med att nyckelnivån @1090.50 testas från ovan visar DOM att antalet bid, dvs. limit köporders, hastigt fylls på i takt med att initierande säljare aggressivt säljer poster om 10-100 kontrakt. Priset tillåts inte understiga @1090.50 och under de få sekunder säljarna är villiga att acceptera detta pris omsätts 1865 kontrakt genom sälj och endast 930 kontrakt till ask @1090,75. Trots att säljarna till synes dominerar orderboken noterar ES några minuter senare @1092,75 utan föregående print av @1090,25. Denna typen av "påfyllning" kan endast utföras av ett handelsalgoritm och indikerar i exemplet köpvilja hos institutionella spelare. Värt att notera är att vi inte kan veta om köparen avser köpa 10.000 kontrakt eller endast 1.000. En dylik signal kan dock motivera åtminstone delvis exit ur en kort position eller för den aggressiva spelaren en entry i en lång position.För den som önskar ytterligare fördjupning rekommenderas följande artikel i Wikipedia som legat till grund för delar av inlägget.


